採算管理とは|案件別の採算を見る手順と、赤字案件の見つけ方
案件数は増えているのに、思ったほど利益が残らない。むしろ現場は忙しくなっているのに、会社としての余力が増えていない。こうした悩みは、案件型ビジネスではよく見られます。
採算管理とは、事業・部門・案件ごとに売上と費用を突き合わせ、利益が出ているかを管理することです。この記事では、原価管理との違い、案件別の採算管理の手順と採算管理表の項目を整理したうえで、粗利だけで判断する落とし穴、赤字案件の見つけ方、受注判断の考え方、案件が増えても利益が残らない構造を順に解説します。
採算管理とは
採算管理は、「売上に対して、費用を差し引いた利益がきちんと残っているか」を、単位を決めて継続して確かめる管理です。単位には、会社全体、事業、部門、案件(プロジェクト)、商品などがあります。
決算書で会社全体の利益を見るだけでは、どの事業やどの案件で利益が出ていて、どこで削られているのかは分かりません。採算管理は、その内訳を見るためのものです。
原価管理との違い
原価管理は、材料費・外注費・人件費などの原価を計画の範囲に収めるための管理です。主に費用の側を見ます。
採算管理は、売上と費用の両方を見て、利益が残るかを判断します。原価を計画どおりに抑えていても、そもそもの売価が低ければ採算は合いません。反対に、原価が多少増えても、それに見合う売上があれば採算は取れます。原価管理は採算管理の一部と考えると整理しやすくなります。
部門別と案件別の採算管理
部門別の採算管理は、部門ごとに売上と費用を集計して利益を見る方法です。部門の責任者が自部門の数字を把握しやすくなります。
案件別の採算管理は、案件(プロジェクト)ごとに売上と費用を集計する方法です。受託開発、制作、建設・設備工事のように、案件ごとに条件や負荷が違う仕事では、部門の合計だけを見ても、どの案件が利益を削っているかは分かりません。案件型の仕事では、案件別の管理が中心になります。以下では、案件別の採算管理を中心に説明します。
案件別の採算管理の手順
1. 案件ごとに売上を書き出す
契約金額だけでなく、追加請求の予定も含めて書き出します。
2. 直接費を集める
外注費・材料費などの直接費に加えて、案件に関わった社員の人件費も入れます。人件費は、案件にかかった工数(時間)に時間単価を掛けて出します。工数の換算は工数計算ツール、人件費を原価に組み込む考え方は人件費の原価計算とはで解説しています。
3. 粗利と粗利率を出す
売上から直接費を引いたものが粗利です。粗利を売上で割ると粗利率になります。
4. 間接費の負担を見る
管理部門の人件費、家賃、システム費用など、案件に直接紐づかない費用を、売上や工数などの基準で案件に割り振り、営業利益まで見ます。
5. 入金と支払の時期を書く
利益が出ていても、入金が遅ければ資金は足りなくなります。案件ごとに入金予定日と支払予定日を並べておきます。
6. 進行中も実績で更新する
見積時点の数字のままにせず、工数や外注費の実績で更新し、見積とのずれを確かめます。
採算管理表の項目
案件別の採算管理表は、少なくとも次の項目を1行にまとめると、案件どうしを比べやすくなります。
| 項目 | 内容 |
|---|---|
| 案件名・顧客 | 案件を特定する情報 |
| 売上 | 契約金額と追加請求の予定 |
| 直接費 | 外注費・材料費・人件費(工数×時間単価) |
| 粗利・粗利率 | 売上 − 直接費、粗利 ÷ 売上 |
| 間接費の負担 | 配賦した間接費 |
| 営業利益 | 粗利 − 間接費の負担 |
| 入金予定日・支払予定日 | 資金が出入りする時期 |
| 見積工数・実績工数 | 見積とのずれを確かめるため |
Excelで作る場合は、案件を行、項目を列にして1枚にまとめ、月ごとに実績を更新するのが基本です。
粗利だけで判断するリスク
案件の受注判断や商品別の採算判断で、最初に見られやすいのが粗利です。売上から直接費を引いた粗利は分かりやすく、現場でも共有しやすいため、判断指標として使われることが多くあります。
しかし、粗利だけで意思決定すると、会社全体では利益が残らない、資金が回らない、現場が逼迫する、といった問題が起こります。粗利は重要な指標ですが、あくまで一部であり、会社全体の最適をそのまま表すものではありません。
例えばIT機器の導入会社では、営業主体で「粗利が取れているから受ける」という判断を続けた結果、導入支援や設定、トラブル対応、保守説明などの負荷が積み上がり、会社全体の固定費まで十分に回収できていなかったというケースがあります。案件単体では粗利が見えていても、全社では利益が薄いという典型例です。
粗利はあくまで一部の指標
粗利は売上から案件の直接費を差し引いた数字です。そのため、案件単体の表面上の収益性は分かりますが、管理部門コストや営業コスト、教育コストなどの全社共通費用までは反映されません。
つまり、粗利が高いからといって、必ずしも会社に十分な利益が残るわけではありません。粗利は入口の判断材料として有効でも、最終判断をそれだけで行うのは危険です。
営業利益やキャッシュは別問題
案件ごとの粗利が出ていても、固定費を配賦すると営業利益が薄いことがあります。また、回収サイトが長ければ、利益は出ても資金が寝てしまいます。
そのため、実務では粗利に加えて営業利益やキャッシュフローも見る必要があります。資金拘束まで含めた判断という意味では、プロジェクトの資金繰りを正確に管理する方法もあわせて理解しておくと実務に落とし込みやすくなります。
赤字案件の見つけ方
粗利が出ているように見えても、実際には利益を削っている案件があります。次の4つを確かめると、赤字案件や、赤字になりかけている案件を見つけやすくなります。
1. 工数が見積より増えていないか
粗利計算は、見積時点の前提に依存しやすい指標です。そのため、実際の工数が増えたときに、見かけの粗利と実態が大きくズレることがあります。
導入支援、設定変更、追加説明、トラブル対応などが増えると、当初見積より工数が膨らみます。IT機器の導入会社のように、営業が受注優先で判断しやすい組織では、導入後の支援負荷が見積に十分反映されていないことがあります。その結果、受注時には高粗利に見えていた案件が、終わってみると実質的に利益をほとんど残していないという状態になります。
案件別に誰がどれだけ時間を使ったかを記録していないと、人件費を案件に適切に乗せられません。すると、見かけ上は利益が出ているように見えてしまいます。案件は受注時点だけでなく、進行中にも収益性が変化します。仕様追加や現場対応が増えれば、直接費は増加します。これを途中で見直さないと、粗利判断はすぐに古くなります。
2. 固定費・間接費を回収できているか
管理部門の人件費、オフィス費用、システム費用、採用費、教育費などは、案件に直接紐づかなくても必ず発生します。これらを考慮せずに粗利だけ見ていると、「案件は増えているのに会社にお金が残らない」という状態になります。
案件単位で見ると問題ないように見えても、全社で見れば収益性が低いということは珍しくありません。必要なのは、案件粗利と会社全体の営業利益をつなげて見ることです。
3. 入金が遅く、資金が寝ていないか
回収サイトが長い案件は、その期間だけ資金を寝かせることになります。粗利が確保できていても、入金まで数か月かかるなら、その間の人件費や外注費は会社側が負担しなければなりません。
この負担を見落として受注を重ねると、売上が増えているのに資金繰りが悪化します。資金が拘束されると、本来受けられるはずだった別案件に動けなくなることもあります。黒字なのに資金が足りなくなる仕組みは、黒字なのに資金ショートする会社の共通点で解説しています。
4. 高粗利の案件がリソースを圧迫していないか
粗利率が高い案件は魅力的に見えますが、必要な工数や社内調整負荷が大きいと、会社全体では非効率になることがあります。1件あたりの粗利が高くても、社内のキーパーソンが長期間拘束される案件では、他の案件を受けられなくなることがあります。
IT機器の導入会社でも、粗利が高い大型案件を優先した結果、導入設計や設置調整の担当者が埋まり、小型でも回転が速い案件を取りこぼしていた、ということは起こりえます。リソースが逼迫している状況では、今受ける案件の粗利だけでなく、「その枠を使うことで何を失うか」も見なければなりません。
受注判断の考え方
受注判断では、粗利に加えて、リソースの状況、外注の使い方、資金回収の速さを組み合わせて考えます。
リソースに余裕がある場合
余剰リソースはコストとしてすでに発生しているため、追加売上は利益に寄与します。そのため、多少粗利が低くても受注する方が合理的です。社内人員に余剰があり、追加コストが小さいなら、低粗利案件でも固定費回収に寄与します。とくに遊休時間が発生している状況では、粗利率だけで断るのは非合理なことがあります。
リソースが逼迫している場合
リソースが限られている場合は、案件の選別が重要になります。低粗利案件を受けることで、高収益案件を逃すリスクがあるためです。
受注判断は、粗利率と稼働率を切り離して考えられません。「粗利が何%だから受ける・断る」と固定的に決めるのではなく、稼働状況と組み合わせて評価する必要があります。
外注を使う場合
外注を活用するかどうかで、プロジェクトの収益構造は大きく変わります。特に重要なのは、人件費の性質が「固定費」から「変動費」に変わる点です。
例えば、社内メンバーで対応する場合、月100万円の人件費が固定で発生しているとします。この状態では、案件が増えても減ってもコストは変わりません。一方で外注の場合、案件ごとに50万円の外注費が発生し、売上が100万円であれば、1案件ごとに50万円の粗利が確保されます。この構造では、案件数を増やすほど利益も比例して積み上がるため、外注モデルでは粗利ベースの判断が機能しやすくなります。
一方で、外注先によって成果物の品質にばらつきが出る可能性があり、レビューやディレクションの工数が増えることがあります。また、本来社内で対応できる案件まで外注してしまうと、外注費と社内固定費の二重構造になり、全体の利益率が低下します。「どこまでを社内で対応し、どこから外注するか」を設計することが重要です。
資金回収の速さも入れる
早く資金が回収できる案件は、その資金を次の案件に回すことができます。結果として事業の回転が速くなり、成長につながります。回収が遅いと資金が拘束され、新しい案件を受けられなくなります。そのため、黒字でも受注を見送る判断が必要な場合があります。
案件が増えても利益が残らない構造
案件が増えれば売上は増えやすくなりますが、利益まで比例して増えるとは限りません。案件を回すための人件費、外注費、管理コスト、やり直しコストなどが同時に増えれば、売上の伸びがそのまま利益に変わらないからです。
低収益案件が混ざっている
同じように見える案件でも、実際には利益率が大きく異なることがあります。修正が少なく標準化しやすい案件もあれば、調整が多く手離れの悪い案件もあります。
映像関連制作会社でも、撮影だけで終わる案件と、編集、再編集、クライアント確認、差し替え対応が何度も入る案件では、収益性が大きく変わります。それを区別せずに件数を追うと、全体利益は伸びません。高収益案件が少なく、低収益案件が多数を占めていれば、全体では薄利になります。
間接費が増えている
案件数が増えると、進行管理、品質管理、営業調整、請求管理、採用、教育などの負荷も増えます。これは案件に直接紐づかないため、現場では見えにくいものの、確実に利益を圧迫します。売上拡大に合わせて人を増やしたり、管理体制を強化したりすると固定費が増えるため、案件単価や利益率が追いつかなければ、利益は残りません。
数字を見るのが遅い
月次の締め後にようやく数字を確認する運用では、問題発見が遅れます。月の前半で工数が膨らんでいても、月末まで気づかなければ、その間に同じような案件をさらに受けてしまうかもしれません。案件型ビジネスでは、数字は結果確認だけでなく、進行中の判断材料として使う必要があります。
採算管理を続けるための仕組み
決算書の数値は会社全体の状況を把握するうえで重要ですが、更新が月次・四半期単位になるため、案件単位の意思決定にはタイミングが合いません。一方で、案件単位の粗利や工数といった現場数値だけを見て判断すると、会社全体の収益構造を見誤る可能性があります。
重要なのは、決算書の数値と現場の数値を組み合わせて、「この案件を受けた場合に全体がどう変わるか」を短時間で試算できる状態を作ることです。実務では、すべてを正確に計算することよりも、仮説ベースでも良いので複数パターンを素早く比較することが重要です。現場情報をもとにした試算の進め方は現場情報をもとに迅速な収益シミュレーションと意思決定、条件別の比較は資金繰りと収益性の改善に向けた案件シミュレーションで解説しています。
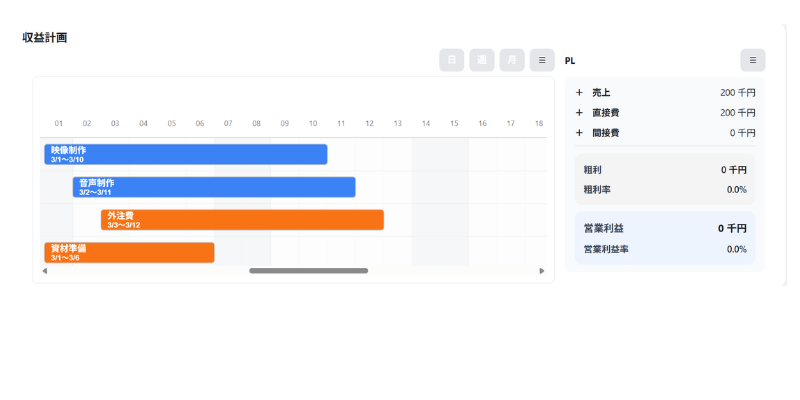
Excelの採算管理表は手軽ですが、案件が増えると、工程と金額と入出金を別々の表で追うことになり、更新が追いつかなくなりがちです。ガントチャートアプリGANTTは、案件ごとの工程をガントチャートに並べ、同じ画面で売上・費用・粗利・営業利益と、入金・支払の時期から見た資金繰りまで確かめられます。登録なしで無料で試せます。
よくある質問
事業・部門・案件ごとに売上と費用を突き合わせ、利益が出ているかを管理することです。費用を抑える原価管理と違い、売上と費用の両方を見て、利益が残る構造かどうかを判断します。
案件(プロジェクト)ごとに、売上、直接費(外注費・材料費・人件費)、粗利、間接費の負担、入金と支払の時期を管理することです。見積時点だけでなく、進行中も実績で更新して、赤字になりそうな案件を早く見つけます。
営業部・制作部・工事部のような部門ごとに、売上と費用を集計して利益を管理することです。部門の責任者が自部門の利益を把握できる一方、部門をまたぐ案件の採算は見えにくいため、案件型の仕事では案件別の管理と組み合わせます。
まとめ
採算管理は、売上と費用を突き合わせて、利益が残る構造かを確かめる管理です。案件型の仕事では、案件ごとに売上・直接費・粗利・間接費の負担・入出金の時期を並べ、進行中も実績で更新することが基本になります。
粗利は分かりやすく便利な指標ですが、それだけで判断すると失敗しやすくなります。受注判断の質を高めるには、粗利を入口にしつつ、営業利益、キャッシュフロー、工数、固定費、稼働率まで含めて複数指標で判断することが重要です。案件数を増やすこと自体が悪いのではなく、どの案件を、どの体制で、どれだけ利益を残せる形で受けるかが重要です。
プロジェクト単位の収益・資金繰り管理アプリ
GANTTは、プロジェクトごとの収益性や資金繰りを見える化し、
売上回収、人件費、外注費、材料費などの動きをまとめて管理できる
プロジェクト管理アプリです。
採算管理とキャッシュフローを把握しながら、リアルタイムで経営判断しやすい運用を支援します。